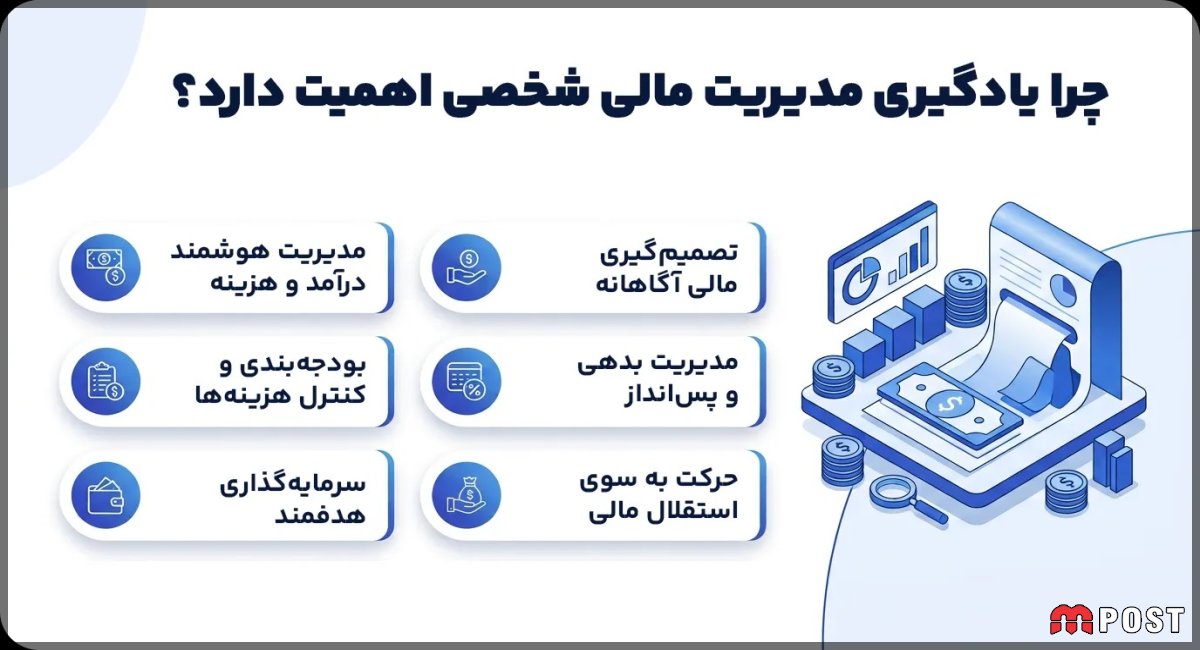
در شرایط بد اقتصادی، مدیریت مالی به یکی از حیاتیترین مهارتهای زندگی تبدیل میشود. نوسانات ارز، تورم فزاینده و کاهش قدرت خرید، همگی عواملی هستند که میتوانند ثبات مالی هر خانوادهای را به چالش بکشند. در چنین وضعیتی، داشتن یک برنامهریزی دقیق برای خرج و دخل، نه تنها به بقای اقتصادی کمک میکند، بلکه میتواند زمینهساز عبور موفق از بحرانها باشد. این مقاله به بررسی راهکارهای عملی و علمی برای مدیریت مالی در شرایط سخت اقتصادی میپردازد.
اهمیت بودجهبندی در مدیریت مالی
ایجاد بودجه واقعبینانه
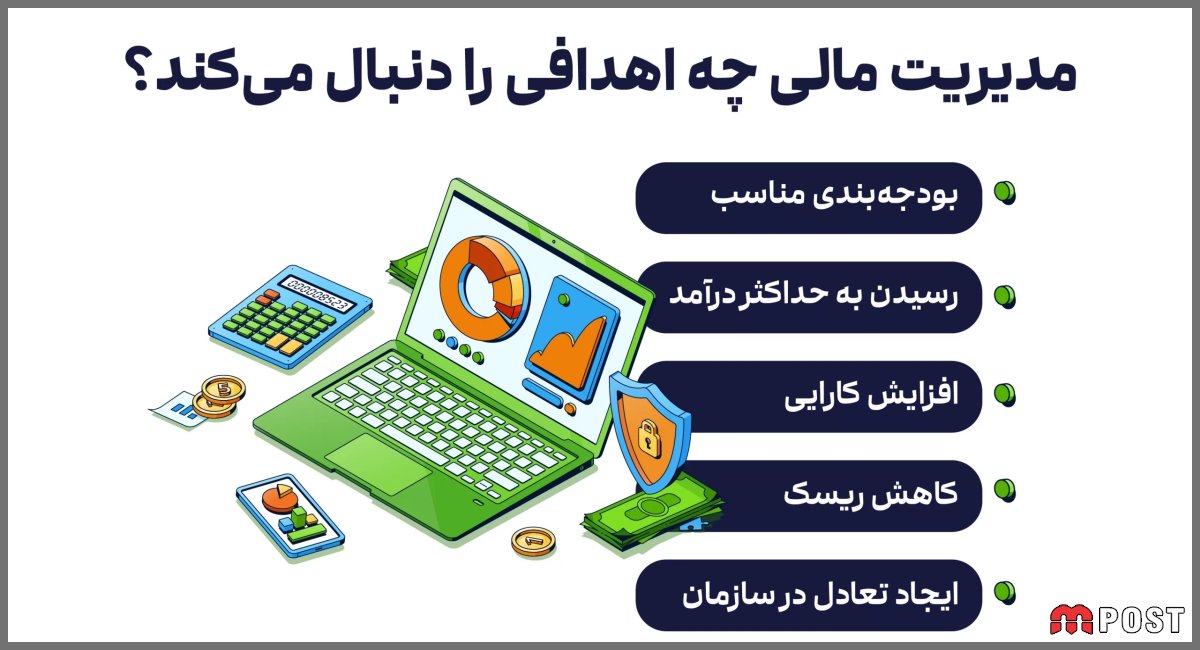
اولین گام در هر برنامه مدیریت مالی، تدوین بودجهای دقیق و واقعبینانه است. بودجه به شما نشان میدهد که درآمد ماهانه شما چقدر است و این درآمد چگونه بین هزینههای ثابت (مانند اجاره، قبوض و خوراک) و هزینههای متغیر (مانند تفریحات و خریدهای غیرضروری) تقسیم میشود. در شرایط بد اقتصادی، بودجهبندی باید انعطافپذیر باشد تا بتوانید در صورت بروز هزینههای پیشبینینشده، آن را تنظیم کنید.
برای ایجاد بودجهای مؤثر، ابتدا تمام منابع درآمدی خود را لیست کنید. سپس هزینههای ماهانه را به دو دسته ضروری و غیرضروری تقسیم کنید. هزینههای ضروری شامل مسکن، خوراک، بهداشت و حملونقل هستند که در هر شرایطی باید پرداخت شوند. هزینههای غیرضروری را میتوان در مواقع بحرانی کاهش داد یا حذف کرد. استفاده از ابزارهای دیجیتال مانند اپلیکیشنهای بودجهبندی میتواند این فرآیند را سادهتر و دقیقتر کند.
ردیابی هزینهها
یکی از اصول کلیدی مدیریت مالی، ثبت و ردیابی تمام هزینهها است. بسیاری از افراد نمیدانند که پولشان دقیقاً کجا خرج میشود. با ثبت روزانه هزینهها، میتوانید الگوهای خرج خود را شناسایی کرده و نقاط ضعف را اصلاح کنید. این کار به شما کمک میکند تا در پایان ماه، تصویر شفافی از وضعیت مالی خود داشته باشید.
برای ردیابی مؤثر، میتوانید از روش سنتی دفترچه یا اپلیکیشنهای مالی استفاده کنید. مهم این است که این کار را به یک عادت روزانه تبدیل کنید. با گذشت زمان، متوجه خواهید شد که هزینههای کوچک و به ظاهر بیاهمیت، سهم بزرگی از درآمد شما را میبلعند و میتوانید آنها را کنترل کنید.
بودجهبندی به شما نمیگوید که پولتان را خرج نکنید، بلکه به شما میگوید که پولتان را کجا خرج کنید.
دیو رمزی
کاهش هزینهها و اصلاح الگوی مصرف
شناسایی هزینههای قابل حذف
در شرایط بد اقتصادی، کاهش هزینهها یکی از مؤثرترین راهها برای بهبود مدیریت مالی است. با بررسی دقیق هزینههای ماهانه، میتوانید مواردی را که ضروری نیستند شناسایی کنید. برای مثال، اشتراکهای ماهانه که کمتر از آنها استفاده میکنید، وعدههای غذایی در رستوران، یا خرید لباسهای غیرضروری، همگی گزینههای مناسبی برای حذف یا کاهش هستند.
یک روش مؤثر، قانون ۳۰ روز است: اگر به خرید چیزی غیرضروری فکر میکنید، ۳۰ روز صبر کنید. اگر بعد از این مدت همچنان به آن نیاز داشتید، آن را بخرید؛ در غیر این صورت، از خرید آن صرفنظر کنید. این روش به شما کمک میکند تا از خریدهای impuls جلوگیری کرده و پول خود را برای موارد مهمتر نگه دارید.
مدیریت مصرف انرژی و منابع
یکی از بخشهای مهم هزینههای خانوار، قبوض آب، برق و گاز است. با اعمال تغییرات کوچک در رفتار روزانه، میتوانید مصرف انرژی را کاهش دهید و در نتیجه هزینهها را پایین بیاورید. برای مثال، استفاده از لامپهای LED، خاموش کردن وسایل برقی در حالت آمادهباش، و تنظیم دمای منزل در حد مطلوب، همگی به کاهش قبوض کمک میکنند.
همچنین، در زمینه مصرف آب، میتوانید با نصب شیرآلات کممصرف و رفع نشتیها، مصرف را بهینه کنید. این اقدامات نه تنها به مدیریت مالی شما کمک میکند، بلکه به حفظ منابع طبیعی نیز کمک میکند. در شرایط بد اقتصادی، هر ریال صرفهجویی میتواند در مجموع مبلغ قابل توجهی شود.
افزایش درآمد و ایجاد منابع مالی جایگزین
توسعه مهارتها و شغل دوم
در شرایط بد اقتصادی، تنها کاهش هزینهها کافی نیست؛ بلکه باید به فکر افزایش درآمد نیز باشید. یکی از راههای مؤثر، توسعه مهارتهای جدید و استفاده از آنها برای ایجاد شغل دوم یا درآمد جانبی است. با توجه به رشد فناوری، بسیاری از فرصتهای شغلی آنلاین مانند فریلنسری، تدریس خصوصی، یا فروش محصولات دستساز وجود دارد که میتوانید از آنها بهرهمند شوید.
برای شروع، مهارتهایی را که در آنها تبحر دارید شناسایی کنید و بازار کار آنها را بررسی کنید. سپس با استفاده از پلتفرمهای آنلاین، خدمات خود را ارائه دهید. این کار نه تنها درآمد شما را افزایش میدهد، بلکه به شما احساس امنیت مالی بیشتری میدهد و مدیریت مالی شما را تقویت میکند.
سرمایهگذاری هوشمندانه
سرمایهگذاری یکی از راههای افزایش درآمد است، اما در شرایط بد اقتصادی باید با احتیاط انجام شود. انتخاب ابزارهای سرمایهگذاری که ریسک کمتری دارند، مانند طلا یا اوراق مشارکت، میتواند گزینه مناسبی باشد. برای آشنایی بیشتر با این موضوع، میتوانید مقاله «در شرایط بد اقتصادی سرمایه گذاری طلا بهتر است یا نقره؟» را مطالعه کنید.
همچنین، سرمایهگذاری در آموزش و توسعه مهارتهای خود را فراموش نکنید. این نوع سرمایهگذاری، بازدهی بلندمدت دارد و میتواند در آینده درآمد شما را به طور قابل توجهی افزایش دهد. در هر صورت، قبل از هرگونه سرمایهگذاری، تحقیق کافی انجام دهید و با مشاوران مالی مشورت کنید.
مدیریت بدهیها و ایجاد صندوق اضطراری
استراتژی بازپرداخت بدهی
بدهیها میتوانند فشار مالی را در شرایط بد اقتصادی تشدید کنند. برای مدیریت مؤثر بدهیها، ابتدا لیستی از تمام بدهیهای خود تهیه کنید و نرخ بهره هر یک را مشخص کنید. سپس دو استراتژی اصلی را در نظر بگیرید: روش گلوله برفی که در آن ابتدا بدهیهای کوچک را پرداخت میکنید تا انگیزه بگیرید، و روش بهمن که در آن ابتدا بدهیهایی با بالاترین نرخ بهره را پرداخت میکنید تا در مجموع سود کمتری بپردازید.
در هر صورت، سعی کنید حداقل پرداخت ماهانه بدهیها را به موقع انجام دهید تا جریمه دیرکرد به آنها اضافه نشود. همچنین، از ایجاد بدهی جدید خودداری کنید و در صورت امکان، با طلبکاران مذاکره کنید تا شرایط بازپرداخت را آسانتر کنند.
ایجاد صندوق اضطراری
صندوق اضطراری یک پسانداز برای مواقع پیشبینینشده مانند از دست دادن شغل، بیماری یا تعمیرات اضطراری است. در شرایط بد اقتصادی، داشتن این صندوق اهمیت دوچندان دارد. کارشناسان توصیه میکنند که حداقل ۳ تا ۶ ماه هزینههای زندگی را در این صندوق نگه دارید.
برای ایجاد صندوق اضطراری، مبلغ مشخصی را هر ماه کنار بگذارید، حتی اگر مبلغ کمی باشد. این کار را به عنوان یک هزینه ثابت در بودجه خود در نظر بگیرید. با گذشت زمان، این صندوق رشد خواهد کرد و به شما آرامش خاطر میدهد که در مواقع بحرانی میتوانید از آن استفاده کنید.
جمعبندی
در نهایت، مدیریت مالی در شرایط بد اقتصادی نیازمند برنامهریزی دقیق، انضباط شخصی و انعطافپذیری است. با بودجهبندی صحیح، کاهش هزینههای غیرضروری، افزایش درآمد و مدیریت هوشمندانه بدهیها، میتوانید از بحرانهای اقتصادی عبور کنید و حتی در این شرایط، به اهداف مالی خود دست یابید.
به یاد داشته باشید که مدیریت مالی یک فرآیند مستمر است و نیاز به بازبینی و تنظیم مداوم دارد. با به کارگیری راهکارهای ارائه شده در این مقاله و ارتقای دانش مالی خود، میتوانید آینده مالی خود را تضمین کنید. برای اطلاعات بیشتر، میتوانید به مقالات مرتبط در سایت میهن پست مراجعه کنید.